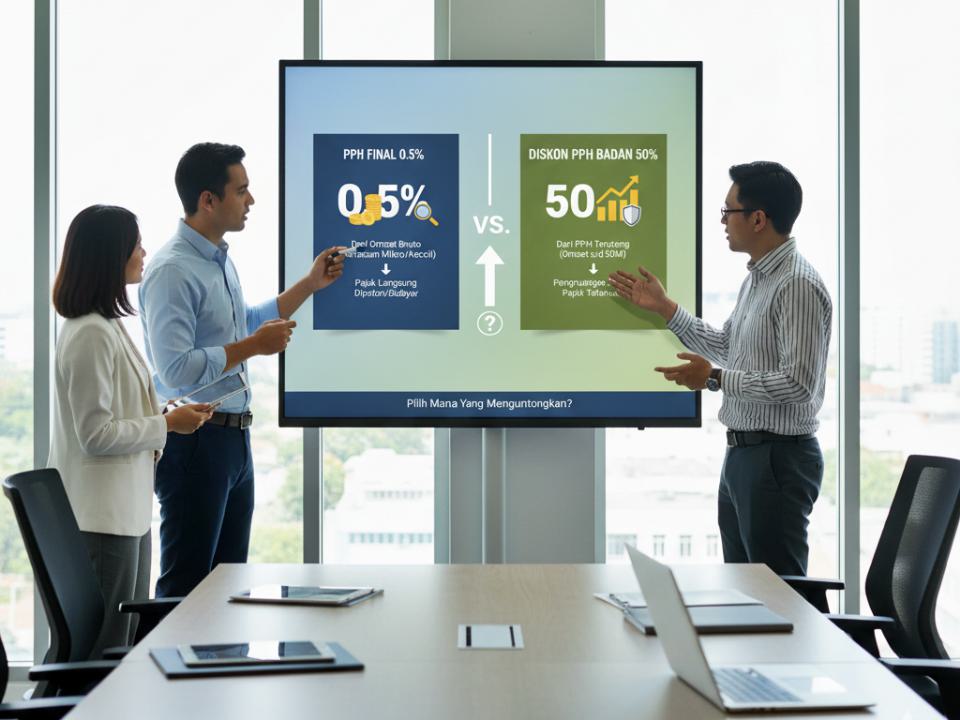
Cemburu kepada UMKM yang bisa menikmati bebas pajak, kalau omzetnya tak sampai Rp 500 juta? Atau kepada UMKM yang cuma kena PPh Final 0,5%? Cemburu boleh-boleh saja. Tapi mungkin tidak perlu cemburu juga. Lain padang lain belalang. Lain kelas UMKM, lain pula besaran pajaknya.
UMKM sendiri, sesuai UU Hak Cipta Kerja, memang bukan cuma satu macam. Sesuai kepanjangan istilahnya, UMKM terdiri dari 3 macam usaha atau kelas usaha : Usaha Mikro, Usaha Kecil, dan Usaha Menengah. Usaha Mikro, menurut UU 20 tahun 2008 tentang Usaha Mikro Kecil dan Menengah (UMKM), adalah usaha yang memiliki omzet tahunan maksimal Rp 300 juta. Usaha Kecil adalah yang punya omzet sampai Rp 2,5 miliar. Dan Usaha Menengah adalah yang beromzet maksimal Rp 50 miliar.
Singkat kata, dua insentif pajak yang disebut di awal tadi, bisa dinikmati oleh UMKM yang tergolong dua kelas yang pertama : Usaha Mikro dan Usaha Kecil. Bagaimana dengan Usaha Menengah? Adakah insentif pajak bagi UMKM yang kelasnya sudah naik ini atau UMKM yang sudah lebih maju ini? Tentu saja ada. Sesuai UU No 7 tahun 1983 tentang Pajak Penghasilan (PPh), Pasal 31E, Usaha Menengah bisa memanfaatkan insentif diskon pajak sebesar 50%. Lima puluh persen dari apa? Separuh dari tarif PPh badan yang besarnya 22 persen, sesuai yang ditetapkan UU No 7 tahun 2021 tentang Harmonisasi Peraturan Perpajakan (HPP).
Jadi, cuma turun ke 11 persen? Betul. Kok sedikit? Begitulah aturannya. Hanya diskon 50 persen : turun dari 22 persen menjadi hanya 11 persen. Tapi, ada aturan main tambahannya. PPh 11 persen itu tidak berlaku untuk seluruh omzet Usaha Menengah yang sudah mencapai Rp 50 miliar. Diskon pajak itu hanya berlaku hingga batas omzet Rp 4.8 miliar. Omzet sisanya, Rp 45,2 miliar, akan dikenai tarif pajak normal : 22 persen. Dan tentunya, diskon ini hanya bisa dipakai Wajib Pajak Badan, bukan WP Orang Pribadi.
Masih besar dong bayar pajaknya? Tidak juga. Angka 11 dan 22 persen tadi bukan dikalikan dengan omzet atau peredaran bruto, seperti yang berlaku di PPh Final 0,5%. Angka diskon pajak atau insentif pajak tadi dikalikan dengan angka Penghasilan Kena Pajak. Usaha beromzet Rp 4,8 miliar, misalnya, penghasilan yang kena pajaknya mungkin hanya Rp 1 miliar. Angka yang Rp 1 miliar inilah yang dikalikan 11 persen.
So, lebih ringan pajaknya? ***
Baca juga :