Di balik layar megahnya kantor pusat PT Kencana Logistik Manunggal, duduk seorang perempuan tangguh bernama Ratih Yuliastuti. Di usianya yang menginjak 34 tahun, Ratih menjabat sebagai Administrator Pajak, mengelola segala sesuatu yang berkaitan dengan kewajiban perpajakan perusahaan logistik nasional itu. Pekerjaannya menuntut ketelitian ekstrem, tenggat waktu yang ketat, dan tentu saja—beban mental yang tidak ringan.
Sudah tiga tahun Ratih menangani pajak perusahaan. Di antara tumpukan dokumen dan notifikasi dari e-Bupot dan e-Faktur, dia merasa dirinya seperti petugas lalu lintas di simpang lima Jakarta: terus-menerus menertibkan kekacauan.
Namun ada satu masalah yang terus menghantuinya: kelebihan bayar pajak.
“Bu Ratih, data PPN bulan ini menunjukkan lebih bayar lagi. Sudah yang ketiga kalinya dalam enam bulan,” ujar Rina, staf juniornya, suatu pagi saat menyerahkan laporan.
Ratih memejamkan mata sejenak. “Berapa jumlahnya kali ini?”
“Empat ratus lima puluh juta, Bu.”
Empat ratus lima puluh juta. Angka yang membuat nafasnya berat. Bukan karena nominalnya semata, tapi karena proses yang akan menyusul: rekonsiliasi yang panjang, surat permohonan restitusi, pemeriksaan dari DJP, dan tentu saja rapat maraton dengan divisi keuangan.
Ia menghela napas panjang. “Saya perlu waktu satu jam. Tolong pastikan semua data vendor minggu lalu sudah masuk.”
Masalah kelebihan bayar ini bukan hal baru. Tapi akhir-akhir ini semakin sering terjadi. Penyebabnya beragam: faktur masukan yang dikreditkan ganda, potongan PPh 23 yang belum dikompensasi, bahkan kadang hanya karena kesalahan teknis dalam sistem ERP yang belum diperbarui.
Ia sudah mencoba menghadap ke manajer keuangan dan menyarankan pembenahan sistem pencatatan. Tapi jawabannya selalu sama: “Belum prioritas, Ratih. Kita masih fokus ke cashflow dan ekspansi.”
Akhirnya, Ratih menyusun sendiri sistem kontrolnya—manual, berbasis Excel, dan penuh dengan warna-warni conditional formatting. Tapi itu pun tak cukup. Jumlah transaksi terlalu banyak, dan stafnya hanya dua orang.
Titik Balik
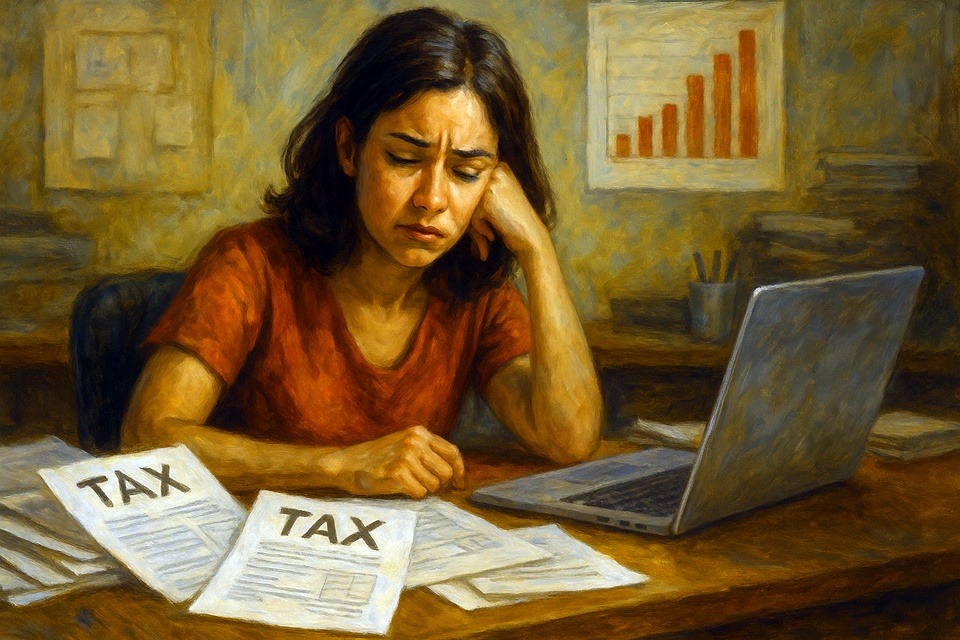
Suatu malam, Ratih lembur sendirian di kantor. Laptopnya menyala di depan, dengan ratusan baris transaksi dalam Excel. Tangannya menopang dagu, sementara matanya sudah buram. Di layar, muncul satu angka yang membuatnya terpaku: PPN masukan dari vendor luar kota tercatat dua kali. Ini adalah salah satu penyebab kelebihan bayar bulan lalu.
Ia menekan tombol save, lalu merebahkan punggung ke sandaran kursi.
“Aku capek,” bisiknya pada dirinya sendiri.
Solusi Lebih Bayar Pajak
Keesokan harinya, ia memutuskan untuk bicara serius dengan direktur keuangan. Presentasinya ringkas dan lugas, disertai data visual tentang pola kelebihan bayar selama dua tahun terakhir. Ia juga menunjukkan risiko: dana macet, audit panjang, bahkan potensi denda jika kompensasi salah hitung.
“Apa solusinya menurut kamu?” tanya Pak Doni, direktur keuangan yang biasanya irit bicara.
Ratih menelan ludah. Ini saatnya.
“Saya ingin menerapkan sistem checklist terintegrasi, berbasis Google Sheet real-time, yang bisa diakses oleh tim akuntansi, purchasing, dan pajak. Semua dokumen transaksi akan otomatis dicek silang, dan saya juga mau semua bukti potong diunggah maksimal H+3 setelah transaksi.”
Pak Doni terdiam. Lalu mengangguk pelan.
“Mulai minggu depan. Kamu punya wewenang penuh. Tapi pastikan timmu bisa jalan sendiri kalau kamu cuti.”
Dashboard Pajak
Butuh waktu dua bulan bagi Ratih dan timnya menyusun sistem baru itu. Mereka membuat dashboard pajak, yang memantau posisi pajak masukan dan keluaran harian. Mereka juga menetapkan SOP internal, termasuk sanksi ringan bagi divisi lain yang telat menyerahkan dokumen pajak.
Kunci keberhasilan sistem itu ada pada transparansi dan kolaborasi antar divisi. Semua orang tahu apa yang sedang terjadi dengan data mereka.
Di akhir kuartal, laporan pajak bulan Maret keluar. Untuk pertama kalinya dalam delapan bulan terakhir, tidak ada lebih bayar.
Ratih tersenyum saat melihat angka itu. Ia tahu ini bukan akhir dari tantangan, tapi setidaknya ia telah memutus siklus.
Untuk setiap masalah sistematis, ada solusi cerdas yang bisa dibuat.
Tidur dengan Tenang
Malam itu, ia pulang lebih awal. Di rumah, ia duduk di balkon sambil menyeruput teh hangat. Suaminya bertanya,
“Kamu terlihat lebih santai malam ini.”
Ratih mengangguk sambil menatap langit.
“Hari ini, pajak akhirnya masuk akal.”
Dan untuk pertama kalinya dalam waktu lama, ia bisa tidur dengan tenang. ***
Terkadang, kemenangan besar datang dari sistem kecil yang berjalan dengan benar.
Checklist Anti Kelebihan Bayar Pajak
| Kategori | Checklist | Status (✓/✗) | Catatan |
| Perhitungan Pajak | Gunakan tarif pajak yang terbaru dan sesuai | ||
| Perhitungan Pajak | Hitung penghasilan kena pajak secara benar | ||
| Perhitungan Pajak | Hitung PPh Pasal 21/23/Final sesuai tarif dan objek | ||
| Perhitungan Pajak | Lakukan kalkulasi ulang sebelum setor pajak | ||
| Dokumentasi | Pastikan bukti potong telah diterima dan dicatat | ||
| Dokumentasi | Kreditkan faktur pajak masukan PPN tepat waktu | ||
| Dokumentasi | Cek agar tidak ada faktur duplikat diklaim ganda | ||
| Validasi Sistem | Sinkronisasi data akuntansi dengan e-Faktur/e-Bupot | ||
| Validasi Sistem | Lakukan rekonsiliasi PPN masukan vs keluaran | ||
| Validasi Sistem | Pastikan tidak ada transaksi pajak terinput dua kali | ||
| Setoran Pajak | Cek kode billing & NTPN agar tidak setor ganda | ||
| Setoran Pajak | Bandingkan nilai setor dengan SPT | ||
| Setoran Pajak | Hindari pembayaran ulang atas pajak yang telah dipotong pihak lain | ||
| Kompensasi & Restitusi | Kompensasi lebih bayar ke masa berikutnya | ||
| Kompensasi & Restitusi | Review untuk ajukan restitusi lebih bayar tahunan | ||
| Kompensasi & Restitusi | Hindari lebih bayar yang kedaluwarsa atau terabaikan | ||
| Fasilitas & Insentif | Cek hak atas insentif pajak dan fasilitas | ||
| Fasilitas & Insentif | Pastikan insentif digunakan dan tercatat dalam laporan | ||
| Audit & Update | Review SPT bulanan dan tahunan secara rutin | ||
| Audit & Update | Update regulasi pajak terbaru secara berkala | ||
| Audit & Update | Audit pajak internal atau eksternal minimal 1x setahun |