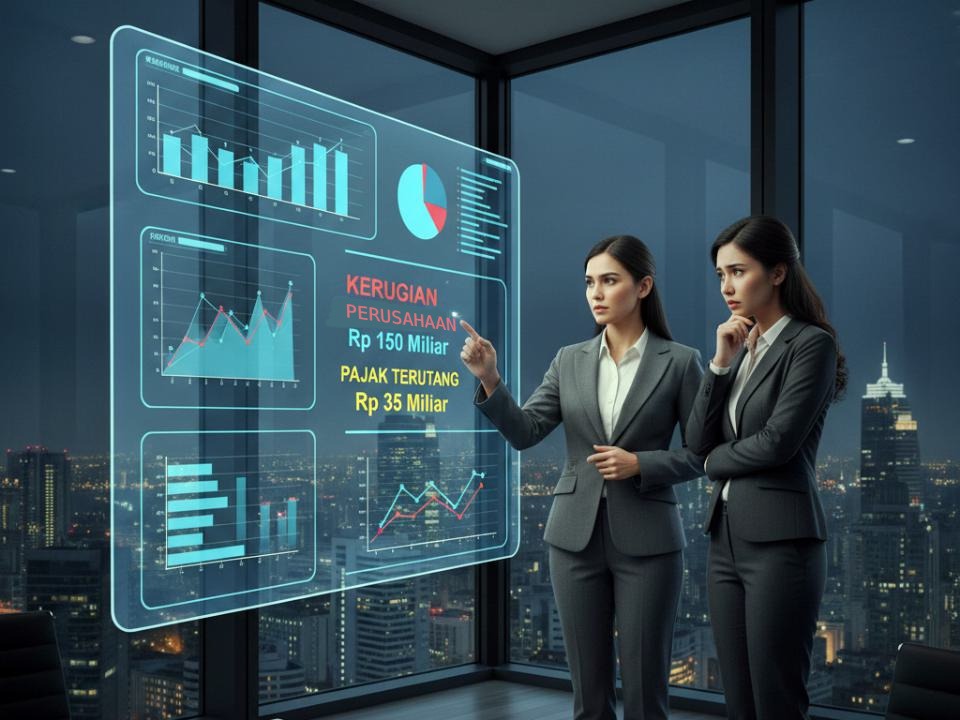
Insentif membayar pajak dengan skema PPh Final 0,5% bagi UMKM memang menggoda. Besaran pajak yang harus dibayar jadi terasa enteng. Hanya perlu bayar pajak 0,5% dan bukan 22% atau 11% seperti kalau pakai skema atau tarif pajak yang umum. Tapi kalau mau ditimbang-timbang lebih jauh, penggunaan insentif PPh Final 0,5% tidak selalu menguntungkan. Terutama bagi UMKM yang berstatus badan usaha (bukan WP Orang Pribadi) dan sedang menderita kerugian.
Tetap Bayar Pajak Walau Usaha Rugi
Saat memilih untuk memakai PPh Final 0,5% harus diingat bahwa pajak akan dihitung dari omzet (peredaran bruto), bukan dari laba bersih (penghasilan neto). Ini adalah hal amat penting yang harus diingat baik-baik. Kongkritnya, selama perusahaan Anda memiliki penjualan atau omzet, Anda wajib membayar pajak sebesar 0,5% dari jumlah omzet tersebut, tak peduli apakah bisnis Anda untung atau rugi.
Contoh :
- PT B memiliki omzet Rp 500 juta dalam satu tahun.
- Total biaya operasional dan HPP (Harga Pokok Penjualan) mencapai Rp 550 juta.
- Ini berarti PT B mengalami kerugian sebesar Rp 50 juta.
Meskipun rugi, PT B tetap wajib membayar PPh Final sebesar:
0,5% × Rp 500 juta = Rp 2,5 juta
Mari kita bandingkan dengan jika PT B menggunakan skema PPh Badan yang normal (tarif normal atau diskon 50%). Dalam skema PPh Badan, pajak dihitung berdasarkan penghasilan kena pajak atau laba bersih.
Contoh :
- PT C memiliki omzet Rp 500 juta.
- Total biaya operasional dan HPP mencapai Rp 550 juta.
- Ini berarti PT C mengalami kerugian sebesar Rp 50 juta.
Karena PT C mengalami kerugian, penghasilan kena pajak mereka adalah nol (0). Oleh karena itu, pajak yang harus dibayarkan adalah:
22% × Rp 0 = Rp 0
Dalam kasus ini, PT C tidak perlu membayar pajak sama sekali.
Singkat kata, PPh Final 0,5% memang menawarkan kesederhanaan dan tarif yang rendah. Tetapi kelemahannya adalah skema itu tidak memperhitungkan kondisi riil keuangan perusahaan. Jadi, skema ini ideal untuk bisnis yang memiliki margin keuntungan tinggi dan administrasi sederhana, namun bisa menjadi beban bagi bisnis yang sedang mengalami kerugian.
PPh Final 0,5% Juga Tak Cocok Startup yang Bakar Duit
Kalau usaha Anda terbilang startup, entah besar entah kecil, dan berani ikut trend bakar duit (burn rate) demi menggenjot raihan pangsa pasar, PPh Final 0,5% juga tak cocok untuk diterapkan. Mengapa? Karena perusahaan yang bakar duit biasanya mencatatkan kerugian di tahun-tahun awal pendiriannya.
Kalau usaha tergolong startup normal, alis tak bakar duit, tapi yakin dalam, misalnya, 5 tahun pertama akan masih merugi, PPh Final 0,5% sebaiknya juga tidak diterapkan. Masih lebih bagus pakai tarif PPh Badan yang normal.
Manfaat lain : perusahaan yang merugi bisa memanfaatkan kompensasi kerugian untuk jangka waktu 5 tahun berikutnya. Jadi, ketika perusahaan mulai menghasilkan keuntungan pada tahun ke-6, keuntungan itu bisa lebih dulu dipakai untuk mengurangi mengurangi kerugian di tahun-tahun sebelumnya. Bisnis Anda masih belum perlu membayar PPh Badan.
Kewajiban Pajak yang Tetap Harus Dibayarkan
Meski perusahaan Anda jadi tidak bayar pajak karena merugi, bukan berarti semua kewajiban pajak sudah terpenuhi. Perusahaan masih harus mengurus dan atau membayar pajak, antara lain, yang berikut ini, yang mesti dilakukan tiap bulan:
- Memotong, menyetorkan, dan melaporkan PPh Pasal 21, jika memiliki karyawan yang bergaji di atas PTKP.
- Memungut, menyetorkan, dan melaporkan PPN, jika sudah berstatus PKP.
So, silakan menikmati bebas pajak : entah lewat PPh Final 0.5% atau pun skema pajak normal. *** swk